最新消息
美国三大联邦机构联合成立反欺诈圆桌会议,但商户面临即时欺诈威胁,需在销售点实施防御策略,包括优化账单描述符、加强客户沟通、实时监控交易,并主动管理拒付以保护收入。
零售商、餐馆等商户团体本周敦促美国国家信用合作社管理局(NCUA)撤回其新规,该规定优先于伊利诺伊州限制银行卡交换费的法律。商户称该规则“不合法”且“反竞争”,并提交了正式评论。
Block公司周三同意支付4500万美元,与46个州就Cash App误导消费者安全声明及未提供欺诈保护达成和解。和解协议要求Block改善客户支持流程,并确保每日提供至少13.5小时电话人工服务和18小时在线聊天。
苹果与安卓数字钱包正将生物识别技术融入身份验证与支付流程,人脸正成为新的支付凭证。本文梳理了行业趋势、监管动态与消费者信任挑战。
美国运通周二宣布,持卡人现可在结账时通过Apple Pay使用会员奖励积分抵扣消费,该功能适用于线上及数字钱包应用内交易。此举是运通与苹果自2014年合作以来的最新进展,也是其扩大积分兑换场景的努力之一。
亚马逊同意支付 225 万美元,以了结联邦贸易委员会(FTC)关于其未向身份盗窃受害者提供欺诈性信用卡或借记卡交易相关记录的指控。
2026年进入下半年,支付行业仍有众多会议和展会可供专业人士参与。本文梳理了从7月到12月的主要活动,涵盖MWAA、MoneyLive、MAG、Money20/20、AFP及FTT等,并聚焦AI、欺诈防控、ISO 20022等热点议题。
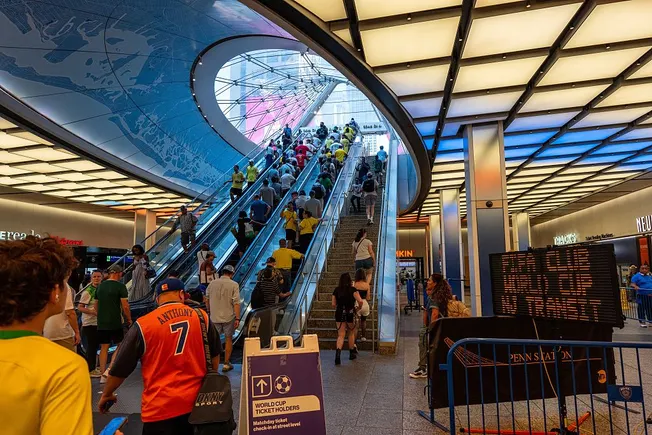
支付安全公司ACI Worldwide和Bluefin Payment Systems警告,正在北美举行的FIFA世界杯将引发大量在线票务及相关消费,欺诈分子正伺机而动。AI技术使全球在线欺诈金额在2025年同比增长9.2%。ACI基于2450万笔历史交易数据分析发现,赛事相关欺诈在赛前8-12周开始攀升,单笔欺诈金额通常在200-400美元之间。欺诈者通过伪造网站窃取消费者凭证,并在真实网站上进行后续购买。Bluefin指出,AI让欺诈网站和钓鱼邮件更难辨别。两家公司建议商户加强监控、提升验证流程,并采用令牌化和点对点加密等技术保护支付数据。
伊利诺伊州议会通过一项法案,拟对先买后付(BNPL)贷款机构实施许可和监管,该法案已提交州长JB Pritzker签署。与纽约州2025年5月通过的类似立法不同,美国金融科技委员会(AFC)和金融科技协会(FTA)等贸易组织对伊利诺伊州法案的最终版本持“中性”立场。法案包含120天贷款定义、争议解决、退款限制及ACH扣款次数限制等条款。消费者权益倡导者认为该法案比纽约法律更宽松,存在“120天漏洞”和监管空白。与此同时,BNPL行业持续增长,州级监管加强,而联邦消费者金融保护局(CFPB)的规则被撤销。
美国公民及移民服务局(USCIS)去年秋季强制要求电子支付申请费,移民律所发现,纸质支票被取消后,其附带的案件追踪与审计功能也随之消失。财务团队不得不手动匹配大量相似的ACH或信用卡扣款,重建原本默认存在的审计线索。作者Joon Park认为,这一案例折射出更广泛的联邦电子支付趋势(如行政命令14247)背后的基础设施问题:数字化不应只解决资金流动,更需保留支付背后的信息、控制与问责能力。