最新消息
First Internet Bank首席执行官David Becker撰文指出,参议员Sanders和Hawley提出的《10%信用卡利率上限法案》虽意图缓解1.17万亿美元信用卡债务压力,但实际可能适得其反:银行将收紧信贷、提高费用,高风险消费者被迫转向发薪日贷款等高风险替代,金融科技公司亦受冲击。他呼吁立法者应聚焦透明度和负责任放贷,而非简单价格管制。
即时工资获取(EWA)行业在十年间从颠覆性创新演变为面临成本与合规争议的领域。作者Jason Lee指出,许多工人因频繁使用EWA而承担高额费用,且监管诉讼频发。他主张行业应通过技术革新而非游说立法来提供免费、合规的服务,并引用加州和新纽约州监管机构的警示,强调免费EWA是未来方向。
美国俄勒冈大学副教授Jonathan Davis撰文指出,在关税、股市波动与AI裁员加剧家庭财务不确定性的背景下,即时发薪(EWA)工具能帮助按周薪生活的劳动者在发薪日前获取已赚工资,避免高成本借贷,并呼吁政策制定者完善保障机制而非限制其使用。
美国大型银行正通过收取高额数据访问费,限制金融科技和数字资产公司竞争,威胁消费者选择权。本文作者呼吁政府强化开放银行规则(第1033条),确保消费者数据自主权,避免创新受阻。
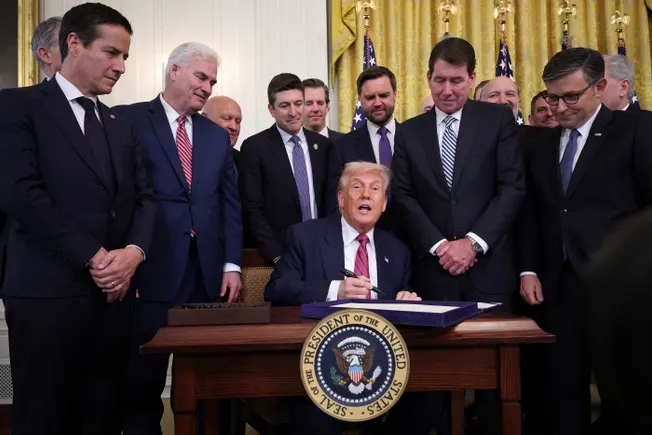
美国《GENIUS法案》为稳定币带来监管合法性,但ACI Worldwide高管Phil Bruno撰文指出,稳定币在跨境结算中仍面临“最后一公里”挑战:本地货币兑换依赖国内银行系统,且稳定币与区块链间缺乏互操作性,短期内难以取代现有即时支付网络。
美国多州及国会推动限制信用卡刷卡手续费,声称利好小企业。但威斯康星州三家美容院业主、全国纳税人联盟州事务高级主任杰西卡·沃德撰文指出,此类政策实为转嫁成本、损害社区银行与小企业利益。
数字支付普及虽快,但医疗等关键领域仍困于手工与纸质流程,年损失估算达184亿美元。白宫近期行政令要求联邦支付现代化,释放出全行业转型信号。医疗行业案例显示,行政负担持续加重,自动化支付可显著降本增效,但需战略合作与平台支撑。
美国消费者金融保护局(CFPB)在新领导下正试图废除第1033条规则,该规则赋予消费者对其金融数据的控制权。废除将损害消费者利益、阻碍创新并减少银行业竞争。开放银行模式在英国和澳大利亚的成功实践表明,安全的数据共享能促进竞争和信贷可及性。
尽管美国监管政策摇摆,行业律师和高管预计,允许银行与支付机构更便捷共享消费者数据的开放银行趋势仍将推进。