最新消息
即时金融CEO塔尔·克拉克在本文中分享与财富500强CEO的对话,揭示企业领导层对小时工日常财务压力的误解。他主张EWA服务能提供急需的安全网,并预测随着餐饮、零售等行业竞争加剧,即时支付将成为保留员工的关键工具。
美联储近期宣布将Fedwire资金服务的运营日扩展至周日和联邦假日,这标志着支付行业向全天候运营迈出重要一步。Finastra全球解决方案咨询与支付总监Mihail Duta认为,银行应借此机会加速支付系统现代化,以支持即时支付、ISO 20022标准,并满足年轻数字原生客户的需求。尽管升级过程复杂且成本高昂,但超过半数的银行计划增加对新支付中心的投资,现代化已成为必然趋势。
面向2026年,我们甄选出支付领域的六大趋势,并进一步锁定其中三项进行深入探讨。资深记者Justin Bachman解析AI驱动的代理支付实际落地时间与挑战;记者Patrick Cooley报道支付个性化如何重塑消费者体验;主编Lynne Marek则聚焦行业在安全防御上的加倍投入。全文旨在帮助读者为新年做好准备。
数字购物机器人虽具变革潜力,但早期或仅用于低风险日常用品。2026年智能体商务加速发展,支付与零售技术面临类似互联网时代的重大调整。银行、卡组织、商户等正应对欺诈、信任、身份验证及协议竞争,而支付环节的滞后成为制约全自动交易的关键。
支付个性化在AI推动下加速演进,从购物推荐延伸至支付方式推荐乃至代理下单。行业专家指出,AI代理能实时分析消费者数据,选择最优支付账户,促使支付机构像商家争夺搜索排名一样争夺推荐位。本文梳理了支付个性化的发展现状、行业应对策略及未来趋势。
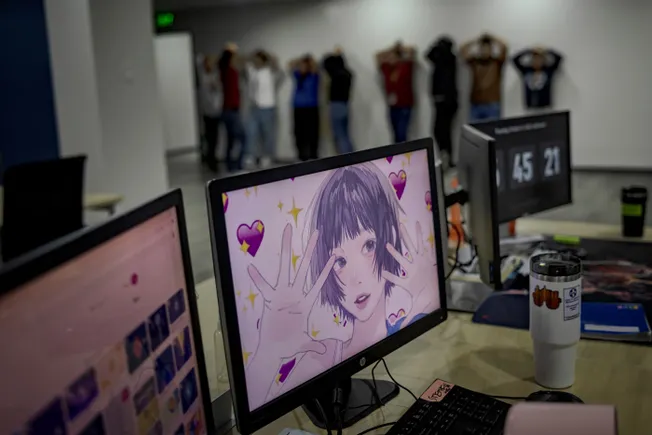
2026年,支付欺诈风险预计因人工智能的介入而加剧,深度伪造、合成身份等新型诈骗手段层出不穷。行业专家指出,AI 在提升支付效率的同时,也为欺诈者提供了更精细化的作案工具。本文综合多位业内人士观点,分析当前欺诈形势、技术应对及监管动态。
高端支付卡正从塑料转向金属材质,成为身份象征。美国运通、摩根大通等发行商推出金属卡,市场持续增长,但金属卡仅占全球市场约1%。
美国已接任G20主席国,需兑现跨境支付现代化承诺。文章指出,美联储对支付系统访问的限制使美国成为G7中唯一未向非银行支付机构开放直接接入的国家,导致成本高、创新受阻。美联储理事Waller提出“精简主账户”方案,或可改善现状。同时,文章呼吁加强价格透明度,援引Wise研究称,消除隐性汇率加价可在2025年为美国消费者和企业节省约190亿美元。
支付行业在2026年将迎来关键转折:联邦层面稳定币监管框架落地,州级监管填补CFPB空缺,代理型商业加速渗透,交换费争议持续发酵,欺诈风险依然严峻。本文梳理六大趋势,解析行业如何在新监管环境中创新与适应。
Visa的CEDP计划自10月17日生效,要求真实交易数据,但部分处理商和网关仍用随机假数据规避,专家警告商户将面临失去折扣和额外费用的风险。