最新消息
美国消费者金融保护局(CFPB)计划将薪资预支(EWA)应用重新归类为贷款,此举可能适得其反,推动用户重返高成本发薪日贷款。本文分析EWA与发薪日贷款的本质区别,并对比州级监管模式,呼吁CFPB避免套用过时法规。
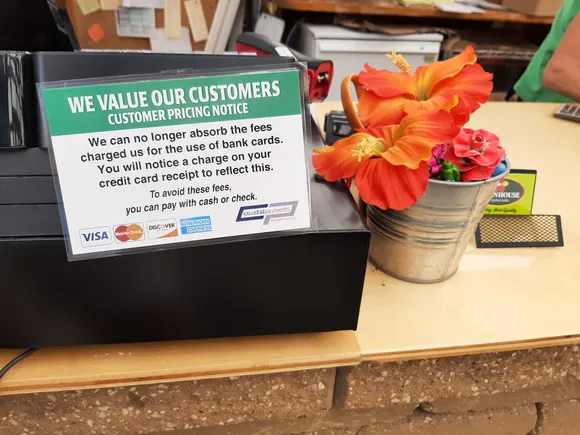
支付与应收账款领域对刷卡附加费(surcharging)的争议由来已久。Billtrust 执行副总裁 Nick Izquierdo 撰文指出,附加费并非客户不友好的“必要之恶”,而是一项可兼顾企业与客户利益的战略优势。通过透明沟通、灵活支付选项与合规运营,企业可借助附加费优化成本结构、改善现金流,并提升客户满意度。
美国消费者金融保护局(CFPB)近期提议将工资预支(EWA)产品按传统信贷(TILA)规则监管。行业组织Innovative Payments Association首席执行官Brian Tate撰文认为,该规则将抑制竞争、增加工人获取已得工资的成本,并可能因信用审查而将最需要帮助的低收入群体拒之门外,迫使他们重回发薪日贷款。
Following the global CrowdStrike outage, a former Senate Judiciary Committee counsel urges Congress to pass the Credit Card Competition Act, which would mandate backup networks for credit cards, mirroring the Durbin Amendment's debit card safeguards and fostering competition.
自2023年7月FedNow上线以来,已有900多家金融机构签约,但企业级采用仍面临信任、效率、风险与安全挑战。Modern Treasury产品负责人Ani Narayan提出,通过强化基础设施(统一目录、实时对账)、标准化界面(RFP体验、统一身份、二维码)以及明确规则(法律更新、风险归属),可加速FedNow与RTP的普及,让企业和消费者受益于更高效的即时支付。
深度伪造技术被滥用于虚假信息和社交工程攻击,而支付行业因掌握资金流,成为识别和阻断恶意服务的关键环节。本文探讨了支付服务商如何利用技术与人工结合,打击深度伪造服务。
美联储的FedNow即时支付系统自2023年7月推出以来,采用进度缓慢,目前仅有约700家金融机构签约。对比巴西Pix和印度UPI的快速普及,专家指出,强制采用、商户支付场景、数字身份生态及QR码等辅助功能是成功要素,而美国信用卡文化、分散的银行体系和缺乏强制要求,使得FedNow难以复制他国经验。
近年来,零售门店因运营调整、招聘困难和成本削减而普遍人手不足。然而,专家指出,单纯依赖技术替代人力往往适得其反,顾客对服务期望提升,而技术故障仍需员工解决。数据显示,零售业就业持续下滑,但门店运营复杂度增加,劳动力短缺问题突出。本文探讨技术与人力的平衡、员工流失原因及零售商如何通过合理薪酬和培训留住人才。
Fiserv旗下Clover业务在2023年第四季度收入同比增长30%,全年收入达21亿美元。公司计划到2026年将Clover收入提升至40亿美元以上,并扩大国际市场布局。但分析师对目标可行性看法不一,竞争对手Square也在加强攻势。
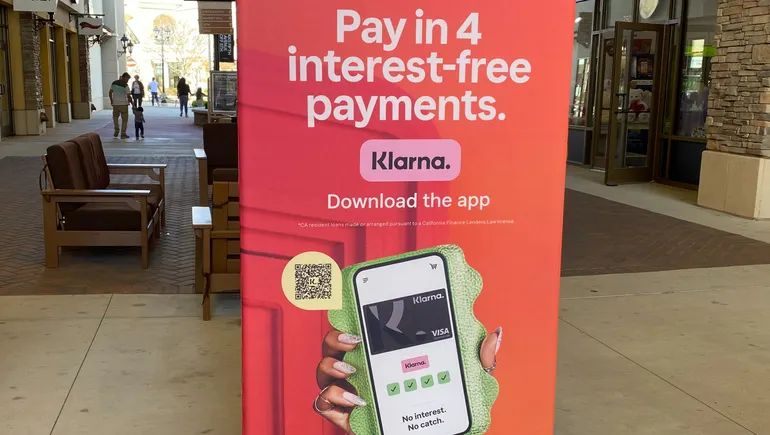
新冠疫情期间,先买后付(BNPL)服务商在资本充裕与消费旺盛的浪潮中迅速扩张。如今潮水退去,利率上升与通胀压力考验着这一商业模式的可持续性。本文基于多家机构数据与专家观点,分析Klarna、Afterpay、Affirm等主要玩家的盈利困境、监管风险与未来出路。