最新消息
杜兰大学商学院助理教授Ryan Peters认为,美国《GENIUS法案》是稳定币监管的里程碑,但远非终点。法案解决了稳定币定义和监管归属问题,强制现金或短期国债储备,并结束美联储与SEC的管辖之争。然而,法案未要求每日储备透明,也未解决银行存款外流问题。作者呼吁国会尽快出台后续措施,包括每日披露储备明细、建立基于结果的创新通道,以及设立流动性调节机制。
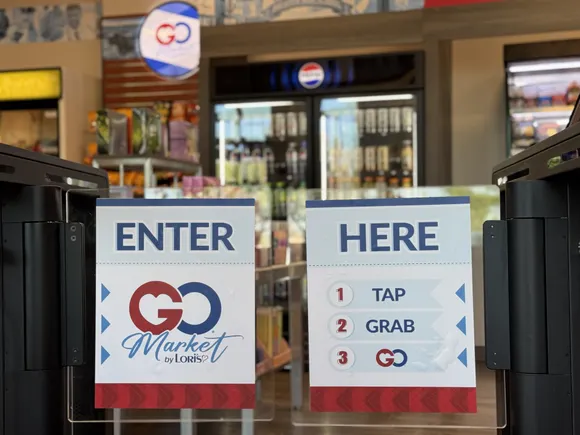
无收银台支付技术在经历Grabango倒闭和亚马逊缩减投入后,仍被行业专家视为潜力巨大。AI技术的进步、成本下降以及特定场景(如体育场馆)的需求,可能推动该技术复兴。本文综合多方观点,分析其现状、挑战与未来。
过去六年,EWA帮助美国工人管理日常财务并应对紧急开支。2020年咨询意见曾明确其非信贷性质,但2024年拟议规则和2025年撤销决定引发混乱。作者敦促CFPB发布扩大咨询意见,一劳永逸地确认EWA非信贷。
美国白宫于今年早些时候发布指令,要求联邦政府于9月底前停止以纸质支票作为默认支付和收款方式。此举被业内视为对长期低效支付方式的纠偏。Built Technologies CEO Chase Gilbert撰文指出,纸质支票在丢失或被盗风险上比数字支付高16倍,且每年耗费纳税人数亿美元。尽管证据充分,仍有75%的企业依赖纸质支票进行B2B支付。Gilbert呼吁私营部门将支付数字化提升为战略要务,以增强安全性、透明度和运营效率。
ISO 20022标准旨在统一全球金融机构间的数据交换格式,其Fedwire支付系统的实施截止日期已延长至2025年7月。尽管大型银行进展显著,但中小银行和信用合作社普遍滞后。行业研究显示,仅5%的金融领导者对当前实时支付处理能力有信心。专家建议,机构应借合规契机推动系统现代化,以提升运营效率、增强反欺诈能力并获取竞争优势。
Z世代进入职场,正以数字原住民的身份重塑B2B支付:他们要求即时到账、透明费用、灵活信用与价值对齐。Billtrust CEO Sunil Rajasekar认为,支付不再是单纯交易,而是企业价值观的试金石。企业若仍固守30天账期与繁琐审批,将失去这一代决策者的信任。
美元作为全球储备货币已逾百年,如今正通过稳定币实现数字化转型。价值超2000亿美元的稳定币,为高通胀国家居民提供保值工具,降低跨境转账成本,推动金融包容性。尽管比特币波动性限制其支付功能,但美元稳定币(如USDT、USDC)在拉美、撒哈拉以南非洲等地区迅速普及,成为传统法币体系的有力补充。
支付行业正重蹈流媒体覆辙:选项激增却让消费者更困惑。从数字钱包到BNPL,从银行直连到加密货币,碎片化加剧。但历史表明,整合不可避免——赢家将是那些让支付“隐形”的公司。
随着特朗普再次执政,支付金融科技公司有望获得更多监管空间,包括特殊目的国家银行执照和稳定币联邦框架。然而,银行等传统金融机构可能因此承压。本文梳理了行业律师、前官员的观点及近期政策动向。
FedNow上线一年多,超千家金融机构加入,但多数仅开通接收功能。作者指出,仅接收不发送将使机构面临竞争劣势和声誉风险,并建议尽快全面接入。