最新消息
金融科技协会(FTA)于周三在田纳西州法院提起诉讼,指控该州一项对跨境资金转移征税的新法律违宪。该法要求每笔国际转账收取10美元费用,并对超过500美元的转账额外征收2%费用,预计于2027年1月1日生效。FTA寻求永久禁令,并警告该税将给消费者和企业带来沉重负担。
Visa与Mastercard修订后的商户和解协议于周二获得法院初步批准,关键变化在于废除“honor all cards”规则。法官Brian Cogan认为新协议比2024年版本提供更广泛救济。本文梳理该协议存续的四大原因:规则废除意义重大、诉讼旷日持久、网络方抗辩有力、后续异议程序仍将推进。
Visa与Mastercard 55亿美元集体诉讼和解案的管理方Epiq将按季度向法院报告索赔处理进展,首份报告预计于7月10日前提交。此举旨在回应商户对赔付进度缓慢的不满。
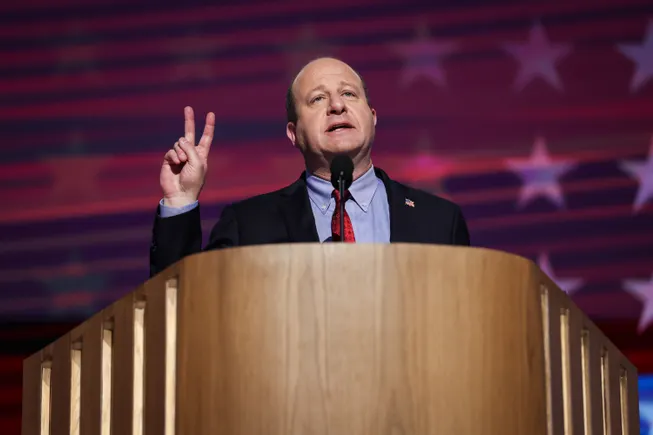
科罗拉多州州长贾里德·波利斯否决了SB26-134法案,该法案试图禁止卡网络对信用卡和借记卡交易的税额部分收取交换费。波利斯在否决信中表示,法案可能给该州商业环境、旅游业和消费者带来混乱,并指出联邦层面的干预和诉讼延迟使法案实施前景不明。行业团体对此反应不一,银行和支付协会表示赞赏,而商户团体则表达失望。
美国消费者金融保护局(CFPB)周二宣布,金融科技公司Bilt Technologies将向约500名新确认的受换卡过渡影响的客户退还费用。CFPB表示,在与其讨论并指示下,Bilt已主动联系潜在受影响客户,承诺退还与过渡相关的透支费、滞纳金或资金不足费。
特朗普提出信用卡利率10%上限,但其政府可能允许高成本在线贷款机构通过收购国家银行规避州利率限制。NetCredit和OppFi等公司若获准,将能在全美收取100%甚至更高APR,包括45个禁止此类利率的州。作者呼吁特朗普拒绝这些申请,并支持国会立法设定36%的全国利率上限。
美国国会两党部分议员支持将信用卡利率上限定为10%。本文作者、FinRegLab创始人兼CEO Melissa Koide指出,这一看似惠及民生的政策可能适得其反:它或导致74%至85%的活跃账户被关闭或额度骤降,迫使借款人转向成本更高的替代渠道,并严重冲击依赖信用卡融资的小企业。
即时工资获取(EWA)正成为数百万美国劳动者管理日常及突发开支的重要金融工具。本文引用FTI咨询、金融健康网络及俄勒冈大学经济学家的研究,说明EWA产品无利息、无追债、提供免费选项,且不损害信用评分。同时,文章梳理了美国近十几个州及消费者金融保护局(CFPB)对EWA非信贷属性的认可,并介绍由众议员Bryan Steil和Ritchie Torres推动的两党联邦立法进展。
Adobe因订阅取消实践与监管机构达成1.5亿美元和解,引发支付与SaaS行业热议。作者Priya Lakshminarayanan指出,真正的损失远超罚款——取消流程的摩擦不是留存策略,而是信任税。监管介入填补了行业空白,企业应让订阅者的留存成为主动选择。
英国银行业因担忧Visa和万事达对市场控制力过强,正寻求减少依赖。然而,构建替代支付网络面临生态挑战和用户习惯阻力,Wero等欧洲倡议仍有限。专家认为,更现实的前景是现有卡组织在监管压力下实现本地化演进,而非被取代。